Senast uppdaterad 25 september 2026 av Caesar Fikson
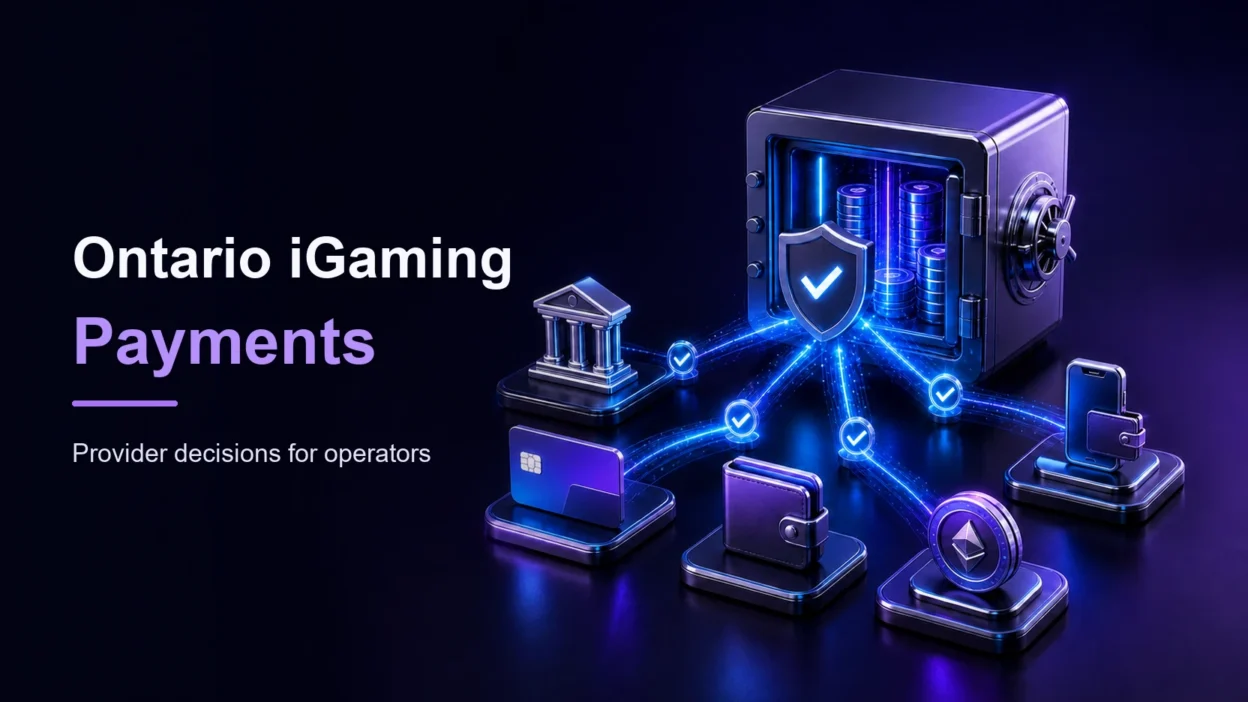
Snabbt svar: De bästa betalningsleverantörerna för iGaming-operatörer i Ontario är Paramount Commerce, Paysafe Groupoch Du är borta, eftersom de ger djupgående integration med Interac e-överföring—den absolut nödvändiga betalningsmetoden som krävs för att konvertera kanadensiska spelare. Eftersom Ontarios iGaming-marknad är strikt reglerad av Alkohol- och spelkommissionen i Ontario (AGCO) och iGaming Ontario (iGO), operatörer måste arbeta med specialiserade, registrerade spelrelaterade leverantörer som erbjuder höga kreditkortsacceptansgrader och friktionsfri öppen bankverksamhet.
Betalningsinfrastruktur är inte ett beslut som en AGCO-registrerad operatör tar ställning till. Det är en av de få delarna av betalningsplattformen som en spelare interagerar med direkt, i båda ändar av sin session – att sätta in pengar på kontot och, ännu viktigare, att få tillbaka pengar från det. Ontarios iGaming-marknad har gjort uttagshastighet och tillförlitlighet till en verklig konkurrensaxel, inte något som är bra att ha, och tillsynsmyndigheten har gjort det klart att den följer upp situationen.
Den här guiden tar upp vad som faktiskt är viktigt när man utvärderar en betalningsleverantör för Ontario-marknaden, varför Interac e-Transfer står i centrum för det beslutet på ett sätt som det inte gör i de flesta andra jurisdiktioner, och hur en av leverantörerna som är specifikt byggda kring denna marknad – Wyzia – mäter sig mot dessa kriterier.
Varför Ontarios betalningslager är annorlunda
Ontario är fortfarande den enda provinsen i Kanada som har en konkurrenskraftig, reglerad marknad för onlinespel, och den har vuxit snabbt. iGaming Ontarios senaste årliga rapporter visar att den totala omsättningen för spel uppgår till tiotals miljarder dollar för räkenskapsåret, med dussintals registrerade operatörer som konkurrerar om samma spelarbas. Den volymen och konkurrenstätheten förändrar hur "tillräckligt bra" betalningshantering ser ut.
Två regleringsfakta formar allt annat:
Spelarens pengar måste placeras på separata konton , juridiskt separerade från en operatörs allmänna operativa kapital. En betalningsleverantör som inte på ett tydligt sätt kan stödja denna separation skapar ett revisionsproblem för operatören, inte bara en olägenhet.
Uttagsförseningar behöver en legitim och offentliggjord grund. AGCO:s standarder tillåter inte "intern policy" eller diskretionär VIP-granskning som skäl för att inte betala ut pengar. Om en leverantörs avräkningstider är inkonsekventa, absorberar operatören efterlevnadsrisken, inte processorn.
Det finns också FINTRACs federala AML-ramverk som läggs ovanpå AGCOs provinsiella standarder, vilket innebär att varje insättning och uttag över vissa tröskelvärden behöver dokumentation om finansieringskälla och, i vissa fall, förmögenhetskälla. En betalningsleverantör som betjänar denna marknad måste vara byggd för den rapporteringsbördan från grunden, inte ombyggd för den.
Varför Interac e-Transfer är tyngdpunkten
Kreditkortshantering för speltransaktioner har blivit svårare i Nordamerika, inte enklare – utgivande banker avvisar eller flaggar i allt högre grad spelkodade transaktioner direkt, oavsett operatörens licensstatus. Det har placerat Interac e-Transfer längst fram i kön för kanadensiska spelare, och det är inte i närheten. Det är bank-till-bank, det är bekant för i princip alla kanadensare med ett checkkonto, och det har inte samma spelrestriktioner som kortnätverk.
Haken är att e-Transfer byggdes för peer-to-peer-betalningar, inte för kommersiell bearbetning av stora volymer. Att hantera det i stor skala – att stämma av tusentals inkommande överföringar mot spelarkonton, automatisera utgående utbetalningar och hålla e-Transfer-status synlig för både operatören och spelaren – är ett verkligt svårare tekniskt problem än det ser ut från utsidan. Det är här skillnaden mellan betalningsleverantörer faktiskt visar sig. Vilken leverantör som helst kan säga att de stöder Interac. Färre kan visa dig vad som händer när 4 000 spelare försöker ta ut pengar samma fredagskväll.
Vad man egentligen ska utvärdera
| Kriterier | Varför det är viktigt just i Ontario |
|---|---|
| Interac e-Transfer-djup (inte bara stöd) | Automatiserad avstämning, statusinsikt i realtid och utbetalningshastighet under belastning är viktigare än kryssrutan "stöder Interac" |
| AML/KYC-integration | FINTRAC-tröskelvärden kräver arbetsflöden för finansieringskällor som kopplas till operatörens befintliga KYC-stack, inte en kompletterande lösning. |
| Segregerad fondhantering | Måste vara strukturellt tillräckligt ren för att överleva en AGCO-revision utan lösningar från operatörssidan |
| Avgiftstransparens | Dolda behandlingsavgifter komplicerar en operatörs egna informationsskyldigheter gentemot spelare |
| Konsistens i avvecklingen | Förseningar utan dokumenterad orsak skapar direkt efterlevnadsrisk för operatören, inte bara för bearbetaren. |
| Kanadensiskt stöd | Support dygnet runt i regionen är viktigt när en betalningstvist behöver lösas inom AGCOs svarsfönster. |
Där Wyzia passar in
Wyzia är ett fintech-företag baserat i Toronto som är specifikt byggt kring Interac e-Transfer-tjänsten för kanadensiska handlare, med iGaming-operatörer som ett kärnsegment snarare än en eftertanke.
Beträffande ovanstående kriterier är några saker värda att särskilt nämna:
Interac-djup. Wyzias in- och utbetalningsflöden är byggda som dedikerad Interac-infrastruktur snarare än en generell betalningsgateway med e-överföringar installerade. Det är den betydelsefulla skillnaden för operatörer – skillnaden mellan en leverantör som behandlar e-överföringar och en som är byggd kring dem.
Regelefterlevnad. Wyzia positionerar regelefterlevnad som ett strukturellt krav snarare än en funktion, vilket är rätt inramning för denna marknad – en operatör som utvärderar en betalningsleverantör bör kontrollera efterlevnadsinfrastruktur som föregår säljsamtalet, inte en som är sammansatt för att vinna affären.
Supportmodell. Kanadensisk support dygnet runt är ett verkligt krav här, inte en bekvämlighet. När en tvist om uttag behöver lösas inom AGCOs svarsfönster är ett supportteam i en annan tidszon som kör en annan regelbok en verklig belastning.
Där operatörerna bör ställa fler frågor. Wyzias material för allmänheten är begränsade när det gäller de detaljer som är viktigast för due diligence – riktmärken för avvecklingstid under hög belastning, publicerade drifttidssiffror och avgiftstabeller för behandling redovisas inte på den offentliga webbplatsen. Det är inte ovanligt för en B2B-betalningsleverantör (det mesta av denna detalj finns bakom ett kommersiellt avtal), men det betyder att operatörerna bör behandla den offentliga webbplatsen som en utgångspunkt för uppsökande verksamhet, inte en ersättning för en direkt teknisk granskning och efterlevnadsgranskning innan de undertecknar.
En rättvis jämförelsepunkt
Wyzia är inte det enda Interac-fokuserade alternativet som operatörer i Ontario överväger – Interac självt, tillsammans med bredare kanadensiska betalningsleverantörer som Payment Rails och iGaming-specifika PSP:er som SafeCharge/Nuveis kanadensiska erbjudande, konkurrerar alla om samma operatörsrelationer. Den ärliga skillnaden är inte vilken leverantör som påstår sig stödja Interac; det är vilken som kan visa upp data om avvecklingsprestanda, en efterlevnadshistorik hos befintliga operatörer i Ontario och en supportstruktur som överlever en uttagstopp på fredagskvällen. Alla operatörer som tar detta beslut på allvar bör be varje leverantör som kommer på kortlistan om samma tre saker: en referens från en nuvarande kund registrerad i Ontario, dokumenterad genomsnittlig avvecklingstid och en genomgång av hur deras plattform hanterar en FINTRAC-utlösande transaktion.
Vanliga frågor om partihandel med mat och dryck
Varför kan inte operatörer bara förlita sig på kreditkortsbehandling för spelare i Ontario? Utgivande banker i Kanada avvisar eller flaggar i allt högre grad spelkodade korttransaktioner oavsett operatörens AGCO-registreringsstatus, vilket driver både insättnings- och uttagsvolymer mot bank-till-bank-metoder som Interac e-Transfer. Kortbehandling har fortfarande en roll, men det är inte längre den primära metoden för de flesta operatörer.
Certifierar eller godkänner AGCO enskilda betalningsleverantörer? AGCO upprätthåller inte en offentlig lista över godkända leverantörer för betalningsbehandlare. Istället håller de operatören ansvarig för att varje leverantör i sin stack, inklusive betalningsleverantörer, följer reglerna genom operatörens egen kontrollaktivitetsmatris och granskade kontroller. Due diligence hos en betalningsleverantör är operatörens skyldighet, inte något som AGCO godkänner i förväg.
Hur snabb måste Interac e-Transfer-betalningar vara för att uppfylla AGCO:s standarder? AGCO publicerar inte ett specifikt numeriskt krav, men deras standarder förbjuder uttagsförseningar utan en legitim, offentliggjord grund. I praktiken innebär det att operatörer behöver en betalningsleverantör vars betalningstider är tillräckligt konsekventa för att försvaras i en revision, inte nödvändigtvis det snabbaste möjliga antalet.
Vad är skillnaden mellan en generell kanadensisk betalningsgateway och en iGaming-fokuserad? En generell gateway behandlar vanligtvis Interac e-Transfer som ett alternativ bland många betalningsvägar, med spelspecifika AML-trösklar och hantering av separata medel tillagda som en anpassning. En iGaming-fokuserad leverantör bygger in dessa krav i kärnplattformen från början, vilket vanligtvis visar sig som snabbare avstämning och färre manuella efterlevnadslösningar för operatören.
Denna guide återspeglar offentligt tillgänglig regulatorisk information från AGCO och iGaming Ontario, tillsammans med offentligt tillgänglig leverantörsinformation från mitten av 2026. Operatörer bör bekräfta aktuella villkor, avgifter och efterlevnadsdokumentation direkt med leverantören innan de ingår ett kommersiellt avtal.