Naposledy aktualizováno 25. září 2026 uživatelem Caesar Fikson
Provozování online kasina nebo sázkové kanceláře znamená fungovat jako finanční instituce, ať se vám to líbí nebo ne. Regulačním orgánům je jedno, že podnikáte v herním průmyslu. Záleží jim na tom, aby peníze proudily přes vaši platformu, a proto jsou požadavky na due diligence zákazníka vaší právní realitou. Pokud je ignorujete, čeká vás vysoké pokuty, odebrání licence nebo něco horšího.
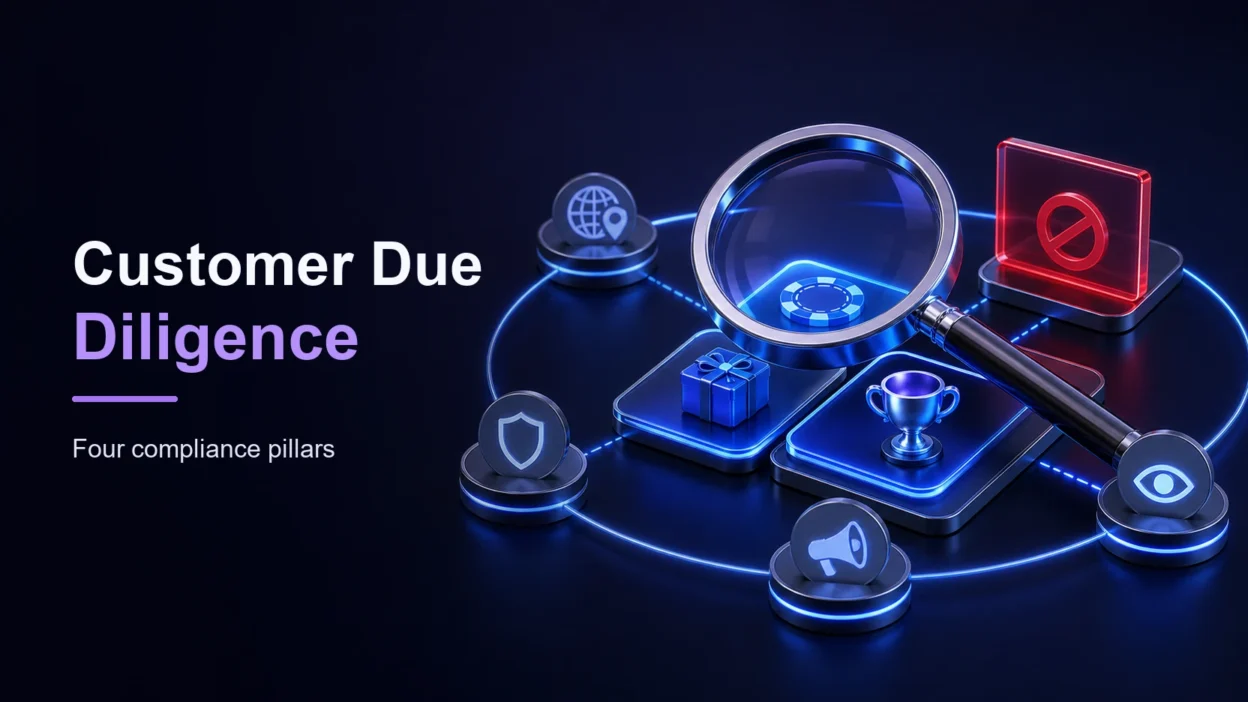
Konečné pravidlo CDD stanovilo čtyři základní pilíře, které definují, jak musí finanční instituce, včetně provozovatelů iGamingu, identifikovat a ověřovat zákazníky. Tyto požadavky zahrnují vše od shromažďování základních identifikačních údajů až po identifikaci skutečných vlastníků účtů právnických osob. Pro pracovníky compliance a provozovatele v oblasti hazardních her není pochopení těchto pilířů volitelné; je základem pro udržení provozu.
V NowG se zaměřujeme na technické a regulační rámce, které zajišťují hladký chod iGaming podniků. Tato příručka rozebírá každý ze čtyř pilířů CDD, vysvětluje, co spouští zvýšenou due diligence, a prochází praktickými kroky pro dodržování předpisů, které musí vaše provozovna dodržovat. Ať už spouštíte novou platformu nebo zpřísňujete svůj stávající program AML, najdete zde specifika, na kterých skutečně záleží.
Co znamenají požadavky na due diligence klienta
Požadavky na due diligence klienta představují zákonné povinnosti, které musí finanční instituce dodržovat, aby identifikovaly a ověřily, kdo jsou jejich klienti.
Síť pro vymáhání finanční kriminality (FinCEN) definuje tyto požadavky jako systematický proces shromažďování specifických informací o majitelích účtů a posuzování rizika , které představují. Pro provozovatele iGamingu to znamená, že si nemohou jen vzít uživatelské jméno a e-mailovou adresu a říct to. Potřebují doložený doklad totožnosti, ověření adresy a v mnoha případech i vhled do zdroje finančních prostředků protékajících vaší platformou.
Základní definice a právní rámec
Požadavky na hloubkovou kontrolu klienta (CDD) vycházejí ze zákona o bankovním tajemství a následných předpisů proti praní špinavých peněz, které považují online hazardní platformy za finanční instituce . Jste povinni zavést a udržovat písemný program určený k zabránění zneužití vaší platformy k praní špinavých peněz nebo financování terorismu. Konečné pravidlo CDD, které vstoupilo v platnost v květnu 2018, rozšířilo tyto povinnosti o povinnou identifikaci skutečných vlastníků pro klienty, kteří jsou právnickými osobami. Toto pravidlo uzavřelo mezeru v legislativě, která dříve umožňovala fiktivním společnostem otevírat účty, aniž by odhalila, kdo je ovládá.
Tato nařízení platí v několika fázích vztahu se zákazníkem. Musíte provádět hloubkovou kontrolu klienta (CDD) při otevírání nových účtů , při provádění transakcí nad určité limity v dolarech a vždy, když zjistíte podezřelé vzorce aktivity. Váš program dodržování předpisů vyžaduje zdokumentované postupy pro každý z těchto spouštěcích bodů a regulační orgány očekávají, že je budete důsledně dodržovat ve všech segmentech zákazníků.
Základní složky CDD
CDD se dělí na čtyři odlišné, ale vzájemně propojené procesy. Zaprvé musíte ověřit totožnost zákazníka pomocí vládou vydaných dokumentů a porovnat tyto informace s veřejnými záznamy nebo databázemi třetích stran. Zadruhé musíte ověřit skutečné vlastníky právnických osob, tj. kohokoli, kdo vlastní 25 % nebo více společnosti nebo nad ní vykonává významnou kontrolu. Zatřetí musíte rozumět povaze a účelu vztahů se zákazníky, abyste si mohli vytvořit vhodné rizikové profily. Začtvrté musíte provádět průběžné monitorování , abyste identifikovali a hlásili podezřelé transakce.
Požadavek na průběžné monitorování znamená, že CDD není jednorázovým úkolem s použitím zaškrtávacího políčka. Očekává se, že budete udržovat aktuální informace po celou dobu životního cyklu zákazníka.
Tyto komponenty spolupracují a vytvářejí ucelený obraz o tom, s kým obchodujete. Hráč, který vkládá 500 dolarů měsíčně z ověřeného bankovního účtu, představuje jiný rizikový profil než hráč, který provádí nepravidelné kryptoměnové vklady v celkové výši 50 000 dolarů. Váš rámec pro hloubkovou kontrolu klienta (CDD) musí tyto rozdíly označit a spustit příslušné kontrolní postupy na základě úrovně daného rizika.
Jak se CDD liší od jednoduchých kontrol totožnosti
Mnoho provozovatelů si pletou základní ověření totožnosti s požadavky na úplnou due diligence zákazníka. Porovnání řidičského průkazu se selfie představuje splnění požadavků Programu identifikace zákazníků (CIP), což je pouze jedna ze součástí hloubkové kontroly klienta (CDD). Širší rámec CDD vyžaduje, abyste šli o několik kroků dále, a to posuzováním transakčních vzorců , sledováním neobvyklé aktivity a vedením dokumentace, která prokazuje, že rozumíte tomu, proč s vámi zákazník obchoduje.
Standardní kontroly totožnosti obvykle končí ověřením shody jména, data narození, adresy a identifikačního čísla v dokumentech. CDD vyžaduje, abyste shromáždili další informace o pracovním statusu , očekávaném objemu transakcí a zdroji finančních prostředků u účtů s vysokou hodnotou. Potřebujete také zásady, které definují, kdy budete požadovat aktualizovanou dokumentaci nebo provádět zvýšenou due diligence u zákazníků, kteří aktivují specifické rizikové ukazatele.
Praktický rozdíl se projeví, když regulační orgány provedou audit vašeho programu. Nebudou kontrolovat pouze to, zda jste si při otevření účtu ověřili totožnost. Prověří, zda jste udržovali aktuální informace , zda jste eskalovali podezřelé vzorce chování týmům pro dodržování předpisů a zda vaše posouzení rizik skutečně odpovídá chování zákazníků, které jste zdokumentovali. Váš program hloubkové kontroly klienta musí prokázat, že aktivně monitorujete účty a upravujete hodnocení rizika na základě skutečné aktivity , nikoli pouze na základě původních údajů z žádosti.
Proč je hloubková kontrola klienta důležitá pro dodržování předpisů a kontrolu rizik
Bez řádných požadavků na hloubkovou kontrolu zákazníků nemůžete provozovat udržitelný iGaming . Regulační orgány považují nedodržování předpisů za přímou hrozbu pro integritu finančního systému a reagují donucovacími opatřeními, která mohou celou vaši činnost zastavit. Důsledky sahají nad rámec právních sankcí a zahrnují poškození pověsti, které téměř znemožňuje zajištění bankovních vztahů nebo udržení licencí ve více jurisdikcích. Váš program CDD představuje vaši první linii obrany proti regulačnímu dohledu i finančním zločincům, kteří se konkrétně zaměřují na hazardní platformy.
Přímé právní důsledky špatné hloubkové analýzy klienta (CDD)
Finanční instituce, které nezavedou adekvátní programy hloubkové kontroly klienta (CDC), čelí pokutám, které začínají v řádech milionů a rychle se stupňují. Úřad kontrolora měny (OCC) a FinCEN vydaly donucovací opatření proti podnikům sousedícím s hazardními hrami, což vedlo k pokutám přesahujícím 100 milionů dolarů za selhání v programech AML. Váš státní regulátor hazardních her vám může zcela odebrat licenci, pokud zjistí, že vaše postupy due diligence nesplňují minimální standardy, což znamená, že trvale ztratíte přístup na daný trh.
Regulační orgány nerozlišují mezi úmyslným porušením a nedbalostním selháním. Posuzují, zda váš rámec hloubkové kontroly klienta dokázal rozumně odhalit podezřelou aktivitu, ke které došlo.
Kromě okamžitých pokut vedou porušení předpisů k udělení souhlasu , které vás nutí zavést nákladné nápravné programy pod vládním dohledem. Budete si muset najmout nezávislé konzultanty pro dodržování předpisů, provádět zpětné kontroly historických účtů a po mnoho let se podrobovat zesílenému monitorování. Tyto souhlasy se stávají veřejně dostupnými, což komplikuje vaši schopnost zajistit si vztahy se zpracováním plateb nebo expanzi na nové trhy, kde regulační orgány kontrolují vaši historii vymáhání práva.
Úhel pohledu operačního rizika
Slabé postupy hloubkové kontroly klienta vytvářejí zranitelnosti, které zločinci aktivně zneužívají. Perou špinavé peníze a identifikují platformy s volnými ověřovacími postupy a používají je ke zpracování nelegálních finančních prostředků prostřednictvím strukturovaných vkladů a koordinovaných sázkových vzorců. Vaše platforma se stává nástrojem pro vrstvení transakcí , které zakrývají výnosy z trestné činnosti, a když orgány činné v trestním řízení peníze vystopují, vaše podnikání se objeví ve vyšetřovacím spisu.
Špatná hloubková kontrola vás také vystavuje riziku podvodů , které přímo ovlivňují váš hospodářský výsledek. Hráči, kteří obcházejí řádné ověření totožnosti, často používají ukradené platební údaje nebo se zapojují do systémů zneužívání bonusů , které vyčerpávají vaše propagační rozpočty. Bez řádné hloubkové kontroly klienta (CDC) nemůžete identifikovat sítě propojených účtů ani skutečné vlastníky, kteří tyto útoky organizují. Zpětná zúčtování z napadených účtů zvyšuje poplatky za zpracování plateb a riskujete ukončení vašich obchodních účtů, což efektivně ničí vaši schopnost přijímat vklady.
Kdo musí dodržovat požadavky hloubkové analýzy klienta a kdy platí
Zákon o bankovním tajemství definuje finanční instituce široce a tato definice zahrnuje i vaše iGaming operace, ať už provozujete kasino, sázkovou kancelář nebo obojí. Povinnosti CDD se na vás vztahují v okamžiku, kdy přijímáte, převádíte nebo ukládáte finanční prostředky zákazníků, což znamená, že prakticky každá licencovaná hazardní platforma potřebuje program, který je v souladu s předpisy. Předpisy nevytvářejí výjimky pro malé provozovatele ani pro ty, kteří obsluhují specifické trhy. Pokud zpracováváte transakce, které překračují státní nebo mezinárodní hranice, podléháte federálním požadavkům na hloubkovou kontrolu zákazníka bez ohledu na vaše roční příjmy nebo objem hráčů.
Finanční instituce, na které se toto pravidlo vztahuje
Banky, družstevní záložny a obchodníci s cennými papíry představují zjevné cíle regulací CDD, ale definice FinCEN sahají daleko za rámec tradičních financí. Podniky poskytující peněžní služby, které zahrnují zpracovatele plateb a kryptoměnové burzy, jež usnadňují hazardní transakce, musí zavést kompletní programy CDD. Karetní kluby a kasina podléhají tomuto pravidlu výslovně, stejně jako všechny podniky, které poskytují finanční služby jako součást svých hlavních činností.
Vaše platforma aktivuje krytí, pokud spravujete zákaznické účty, zpracováváte vklady nebo výběry nebo působíte jako zprostředkovatel peněžních transakcí . Regulační rámec s vámi zachází stejně jako s bankou, pokud jde o povinnosti due diligence, a to i v případě, že vaše primární činnost zahrnuje zábavu spíše než tradiční bankovnictví. Poskytovatelé platebních služeb třetích stran, se kterými spolupracujete, také nesou povinnosti hloubkové kontroly klienta, což znamená, že musíte ověřit, zda vaši zpracovatelští partneři udržují programy, které splňují předpisy a chrání vaši firmu před druhotnou odpovědností.
Pokud přijímáte vklady nad 3 000 USD v jedné transakci nebo 10 000 USD v souhrnu za 24 hodin, aktivujete nad rámec standardní hloubkové kontroly klienta i rozšířené požadavky na hlášení.
Spouštěcí body, které aktivují povinnosti hloubkové analýzy klienta (CDD)
Při otevírání nových účtů musíte provádět due diligence zákazníka , což v terminologii hazardních her znamená okamžik, kdy hráč dokončí registraci a předloží doklady totožnosti. Proces otevírání účtu představuje vaši primární příležitost ke shromáždění požadovaných informací a ověření skutečného vlastnictví u obchodních subjektů . Čekání na zahájení ověřování až po prvním vkladu vytváří mezery v souladu s předpisy, na které regulační orgány upozorní během auditů.
Některé transakční limity vás nutí provádět dodatečnou due diligence i u stávajících účtů. Jakýkoli bankovní převod přesahující 3 000 USD vyžaduje ověření totožnosti zákazníka a uchovávání záznamů o tomto ověření. Transakce strukturované tak, aby se vyhnuly požadavkům na hlášení, spouštějí automatické hlášení podezřelé aktivity , což znamená, že potřebujete monitorovací systémy, které detekují vzorce vkladů těsně pod prahovými částkami.
Změny ve vlastnictví účtu nebo ve struktuře kontroly vyžadují aktualizované postupy hloubkové kontroly klienta (CDD). Když stávající zákazník přidá oprávněné uživatele , změní svou obchodní strukturu nebo převede vlastnictví účtu, musíte ověřit nové strany a aktualizovat záznamy o skutečném vlastnictví . Detekce neobvyklých vzorců aktivity, jako jsou náhlé nárůsty objemu transakcí nebo geografické anomálie v místech přihlášení, také spouští rozšířené požadavky na kontrolu, a to i v případě, že se nevztahuje žádný konkrétní limit v dolarech.
4 pilíře konečného pravidla FinCEN CDD
Konečné pravidlo CDD stanoví čtyři specifické pilíře, které definují vaše povinnosti v oblasti dodržování předpisů jako finanční instituce. Tyto pilíře představují odlišné, ale vzájemně propojené požadavky, které společně vytvářejí komplexní rámec due diligence . Vaše iGamingová činnost musí implementovat všechny čtyři pilíře současně a regulační orgány hodnotí váš program na základě toho, jak efektivně provádíte jednotlivé složky. Pravidlo vám neumožňuje vybírat si, které prvky implementovat, na základě vašeho obchodního modelu nebo zákaznické základny.
Pilíř 1: Identifikace a ověřování zákazníka
Při otevření účtu musíte identifikovat a ověřit totožnost každého zákazníka, který si účet otevře. Tento pilíř vyžaduje, abyste shromáždili specifické identifikační údaje , včetně jména, data narození, adresy a identifikačního čísla v případě osob z USA nebo čísla pasu v případě cizinců. Vaše ověřovací postupy musí používat dokumenty, nedokumentární metody nebo kombinaci obou, aby se potvrdilo, že poskytnuté informace skutečně patří osobě, která si účet otevírá. Pro platformy iGaming to znamená implementaci automatizovaných ověřovacích systémů , které před povolením vkladů porovnávají vládní databáze a ověřují doklady totožnosti s indikátory podvodu.
Pilíř 2: Identifikace a ověřování skutečného vlastnictví
Každý klient, který je právnickou osobou, aktivuje v rámci tohoto pilíře povinné požadavky na skutečné vlastnictví . Musíte identifikovat a ověřit osoby, které vlastní 25 % nebo více subjektu, a alespoň jednu osobu, která nad ním vykonává významnou kontrolu . Vaše platforma potřebuje zdokumentované postupy pro shromažďování informací o vlastnictví prostřednictvím certifikačních formulářů a ověřování těchto osob s využitím stejných standardů, jaké platí pro klienty, kteří jsou fyzickými osobami. Tento pilíř uzavírá mezeru v legislativě týkající se fiktivních společností, kterou zločinci dříve zneužívali k ukrytí své identity za korporátními strukturami.
Mezi právnické osoby patří společnosti s ručením omezeným, partnerství, korporace a trusty, ale vylučují veřejně obchodované společnosti a některé regulované subjekty, které již podléhají požadavkům na zveřejnění informací o skutečném vlastnictví.
Pilíř 3: Pochopení podstaty a účelu vztahů se zákazníky
Na základě informací shromážděných během otevírání účtu je nutné vytvořit rizikový profil klienta . Tento pilíř vyžaduje, abyste pochopili, co klient s účtem hodlá dělat, což znamená shromažďovat informace o očekávaném objemu transakcí , zdroji finančních prostředků a obchodních aktivitách. Vaše posouzení rizik určuje úroveň průběžného monitorování, které budete na účet uplatňovat, a zda bude nutná zvýšená hloubková kontrola.
Pilíř 4: Průběžné sledování podezřelých transakcí
Požadavky na due diligence zákazníka se vztahují na celý vztah se zákazníkem, nejen na otevření účtu. Musíte provádět průběžné monitorování, abyste identifikovali a hlásili podezřelé transakce a udržovali aktuální informace o zákaznících. Tento pilíř vyžaduje automatizované systémy, které označují neobvyklé vzorce aktivity , pravidelné kontroly vysoce rizikových účtů a postupy pro aktualizaci informací o zákaznících, když se změní okolnosti nebo se objeví nesrovnalosti.
Skutečné vlastnictví: jak ho identifikovat a ověřit
Identifikace skutečných vlastníků představuje nejsložitější aspekt požadavků na hloubkovou kontrolu klienta u účtů právnických osob. Abyste identifikovali skutečné osoby, které podnik v konečném důsledku vlastní nebo ovládají, musíte proniknout skrz firemní struktury, což znamená hledat dál než jen oprávněné osoby, které účet otevírají. Vaše platforma musí shromažďovat a ověřovat informace o osobách, které splňují specifické prahové hodnoty vlastnictví nebo vykonávají kontrolu nad subjektem, a to i v případě, že tyto osoby nikdy s vaší platformou přímo neinteragují. Předpisy vás činí zodpovědnými za zdokumentování tohoto vlastnického řetězce, než povolíte jakékoli obchodní entitě vkládat finanční prostředky.
Kdo se kvalifikuje jako skutečný vlastník
Toto pravidlo definuje dvě kategorie skutečných vlastníků, které musíte identifikovat. Zaprvé musíte identifikovat každou osobu, která vlastní 25 % nebo více podílů na kapitálu právnické osoby. To zahrnuje přímé vlastnictví i nepřímé vlastnictví prostřednictvím jiných subjektů. Zadruhé musíte identifikovat alespoň jednu osobu, která vykonává nad subjektem významnou kontrolu , což obvykle znamená vedoucího pracovníka, ředitele nebo manažera, který činí klíčová rozhodnutí o obchodních operacích.
Kontrola ne vždy odpovídá procentuálnímu podílu vlastnictví. Osoba s podílem menším než 25 % se může stále kvalifikovat jako skutečný vlastník, pokud vykonává řídící pravomoc nebo má pravomoc řídit obchodní rozhodnutí. Vaše postupy musí zohledňovat oprávněné podepisující osoby, vedoucí pracovníky a správce, kteří kontrolují fungování subjektu bez ohledu na jejich podíl na kapitálu.
V vlastnické skupině můžete identifikovat až čtyři osoby a v kontrolní skupině jednu, ale vždy musíte identifikovat alespoň jednoho skutečného vlastníka, i když žádná osoba nevlastní 25 % nebo více.
Proces certifikace
Informace o skutečném vlastníkovi shromažďujete pomocí formuláře pro osvědčení předepsaného úřadem FinCEN, který vyžaduje, aby právnická osoba, která je klientem, poskytla údaje o každém skutečném vlastníkovi. Formulář obsahuje jméno, datum narození, adresu a identifikační číslo pro každou osobu. V rámci procesu otevírání účtu je nutné tento formulář předložit v příslušném okamžiku a ověřit, zda jej oprávnění podepisující vyplnili správně. Kopie vyplněného osvědčení si uschovejte ve svých záznamech o shodě s předpisy, protože je regulační orgány budou během kontrol přezkoumávat.
Metody ověřování, které splňují regulační normy
Po získání certifikace musíte ověřit totožnost každého skutečného vlastníka pomocí stejných postupů, jaké používáte u individuálních držitelů účtů. To znamená kontrolu dokladů totožnosti vydaných vládou, jako jsou řidičské průkazy nebo cestovní pasy, a ověření, zda se informace shodují napříč zdroji. Váš ověřovací systém by měl k ověření existence osoby a přesnosti identifikačních údajů využívat ověření dokumentů, kontroly databází nebo obojí. Standard ověřování vyžaduje, abyste měli důvodné přesvědčení, že znáte skutečnou identitu každého skutečného vlastníka, než subjektu povolíte transakci prostřednictvím vaší platformy.
CDD vs. KYC, CIP, SDD a EDD
Terminologie compliance vytváří zmatek, protože regulační rámce používají překrývající se zkratky, které popisují související, ale odlišné procesy. Vaše provozovna musí pochopit, jak požadavky na due diligence klienta zapadají do širší krajiny boje proti praní špinavých peněz a kde se CDD liší od podobných konceptů, jako jsou KYC, CIP, SDD a EDD. Tyto termíny představují různé vrstvy compliance , které společně vytvářejí váš kompletní program proti praní špinavých peněz. Chybné rozlišování vede k mezerám v compliance, které regulační orgány zneužijí během kontrol.
Jaký je vztah mezi KYC a CDD
Program Know Your Customer (KYC) představuje zastřešující pojem pro všechny procesy, které používáte k ověřování identity zákazníků a posuzování jejich rizikových profilů. CDD funguje jako specifický regulační požadavek v rámci vašeho širšího rámce KYC a zaměřuje se na čtyři pilíře stanovené úřadem FinCEN. KYC zahrnuje další prvky nad rámec CDD, jako je prověřování politicky exponovaných osob, kontroly negativních médií a sledování sankčních seznamů. Váš program KYC poskytuje operační strukturu, která implementuje povinnosti CDD spolu s dalšími postupy řízení rizik, které vaše firma přijímá dobrovolně nebo prostřednictvím oborových standardů.
Praktický rozdíl se projevuje v rozsahu. Vaše postupy KYC mohou zahrnovat behaviorální analýzu, otisky prstů zařízení a ověřování sociálních médií, aby se zabránilo podvodům, ale tyto prvky nesplňují specifické regulační požadavky CDD . Potřebujete jak regulační minimum, které CDD definuje, tak i dodatečné kontroly, které efektivní KYC poskytuje.
Co CIP zahrnuje v rámci
Program identifikace zákazníků (CIP) představuje první pilíř CDD a zaměřuje se výhradně na ověřování totožnosti zákazníka při otevření účtu. Vaše postupy CIP definují, jaké dokumenty budete akceptovat, které databáze budete kontrolovat a jak budete potvrzovat, že osoba otevírající účet je tím, za koho se vydává. CIP končí po ověření totožnosti , zatímco CDD pokračuje prostřednictvím identifikace skutečného majitele, profilování rizik a průběžného monitorování.
CIP vám dá „kdo“, ale CDD vyžaduje, abyste pochopili „proč“ a „co“ stojí za vztahy se zákazníky.
Kdy se uplatňují SDD a EDD
Zjednodušená hloubková kontrola (SDD) a rozšířená hloubková kontrola (EDD) představují varianty standardních postupů CDD založené na riziku. SDD se uplatňuje u klientů s nízkým rizikem , kteří představují minimální vystavení praní špinavých peněz, jako jsou například rekreační hráči s nízkou hodnotou s ověřenými místními bankovními účty. SDD umožňuje omezenou dokumentaci a méně časté monitorování, ale stále potřebujete zásady, které definují, kteří klienti se kvalifikují a jaké zjednodušené postupy budete dodržovat.
EDD se vztahuje na vysoce rizikové účty , které aktivují specifické varovné signály, včetně velkých objemů transakcí, politicky exponovaných osob, zákazníků z vysoce rizikových jurisdikcí nebo neobvyklých vzorců aktivity. Vaše postupy EDD vyžadují shromažďování dodatečných informací, častější kontroly účtů a schválení určitých transakcí vrcholovým managementem. Přístup založený na riziku znamená, že přidělujete zdroje pro dodržování předpisů proporcionálně ke skutečné hrozbě, kterou každý segment zákazníků představuje, spíše než abyste uplatňovali stejné postupy na celou svou hráčskou základnu.
Jak krok za krokem implementovat požadavky hloubkové kontroly klienta
Vytvoření efektivního programu hloubkové kontroly klienta (CDD) vyžaduje metodické provádění napříč několika provozními vrstvami. Nemůžete si jen stáhnout šablonu zásad a prohlásit se za splňující požadavky. Vaše implementace musí zahrnovat technologickou infrastrukturu , školení zaměstnanců, standardy dokumentace a systémy průběžného monitorování, které fungují společně jako integrovaný rámec pro dodržování předpisů. Cílem je vytvořit postupy, které se přizpůsobí vašemu podnikání a zároveň zachovají regulační standardy , které udrží vaši licenci neporušenou.
Nejprve si vytvořte rámec zásad CDD
Začněte tím, že zdokumentujete svou písemnou politiku hloubkové analýzy klienta (CDD) , která definuje, jak budete splňovat každý ze čtyř pilířů. Vaše politika vyžaduje specifické postupy pro shromažďování informací o zákaznících, ověřování skutečných vlastníků, posuzování rizikových profilů a provádění průběžného monitorování. Zahrňte jasné definice toho, co spouští rozšířenou due diligence , jak budete nakládat s vysoce rizikovými jurisdikcemi a kdo má pravomoc schvalovat výjimky. Tento dokument se stane vaším plánem a první věcí, kterou regulační orgány zkoumají během kontrol dodržování předpisů.
Vaše zásady by měly specifikovat přesné údaje, které budete shromažďovat při otevírání účtu, včetně polí pro informace o skutečném vlastnictví od právnických osob. Definujte metody ověřování, zda budete používat dokumentární nebo nedokumentární přístupy a co představuje přijatelný důkaz pro každý typ zákazníka. Zdokumentujte metodiku hodnocení rizik a kritéria, která přesouvají účty mezi rizikovými kategoriemi.
Implementujte automatizované ověřovací systémy
Potřebujete technologii, která zvládá ověřování identity ve velkém měřítku, aniž by vytvářela třenice, které by odrazovaly hráče. Vyberte si poskytovatele ověřování , kteří nabízejí ověřování dokumentů, kontroly databází a biometrické porovnávání integrované do vašeho registračního procesu. Váš systém by měl automaticky označit účty, které neprojdou ověřovacími kontrolami nebo poskytují nekonzistentní informace, a před povolením vkladů je přesměrovat do fronty pro manuální kontrolu.
Automatizované systémy snižují náklady na dodržování předpisů a zároveň zvyšují přesnost, ale stále potřebujete lidský dohled nad hraničními případy a konečnými rozhodnutími o podezřelých vzorcích.
Vytvořte monitorovací nástroje, které sledují vzorce transakcí a označují anomálie na základě vašich rizikových parametrů. Vaše platforma by měla generovat upozornění na náhlé nárůsty objemu, geografické nesrovnalosti nebo chování, které se odchyluje od uvedeného profilu zákazníka. Tato upozornění splňují vaši povinnost průběžného monitorování a poskytují dokumentaci, kterou regulační orgány očekávají během kontrol.
Jasně určete odpovědnosti a proškolte svůj tým
Určete pověřence pro dodržování předpisů s pravomocí vymáhat požadavky na due diligence zákazníka ve všech obchodních jednotkách. Tato osoba potřebuje přímý přístup k vrcholovému managementu a rozpočtové pravomoci k zavedení nezbytných kontrol. Vytvořte eskalační postupy, které směrují hlášení o podezřelé aktivitě přes kontrolu dodržování předpisů, než se dostanou k vedení ke konečnému rozhodnutí.
Proškolte své týmy zákaznického servisu, zpracování plateb a prevence podvodů v povinnostech hloubkové kontroly klienta (CDD), aby dokázaly rozpoznat varovné signály během každodenního provozu. Zaměstnanci, kteří se zabývají otevíráním účtů, musí rozumět požadavkům na skutečné vlastnictví a tomu, kdy si vyžádat další dokumentaci. Pravidelné aktualizace školení udržují váš tým v obraze s vývojem předpisů a objevováním nových technik praní špinavých peněz .
Tvůj další krok
Přežití vaší platformy závisí na implementaci požadavků na due diligence zákazníka , které splňují regulační standardy a chrání vaši licenci. Začněte auditem vašich stávajících ověřovacích postupů podle čtyř pilířů uvedených v této příručce, identifikací nedostatků v procesech shromažďování informací o skutečném vlastnictví , průběžného monitorování nebo hodnocení rizik. Zdokumentujte každý nedostatek a vytvořte plán nápravy s prioritami a konkrétními termíny a přidělenými odpovědnostmi pro každou složku dodržování předpisů.
Budujte vztahy s dodavateli technologií pro dodržování předpisů , kteří se specializují na herní platformy a rozumí jedinečným výzvám spojeném s ověřováním velkého počtu hráčů . Vaše automatizované systémy se musí přizpůsobovat růstu a zároveň si zachovat přesnost, kterou regulační orgány požadují během kontrol.
NowG poskytuje technické informace a analýzy odvětví , které udržují iGamingové operace konkurenceschopné a v souladu s předpisy. Prozkoumejte naši platformu a získejte podrobné průvodce zpracováním plateb, regulačními rámci a automatizačními nástroji, které modernizují vaši infrastrukturu pro dodržování předpisů, aniž by to ohrozilo herní zážitky.